Perspectivas del sector ferroviario: tendencias del mercado, tecnología y perspectivas de mantenimiento hasta 2026.
- participación
- Tiempo de Publicación
- 2026/10/11
Resumen
Perspectivas del sector ferroviario para 2026: por qué el crecimiento del tráfico y la ralentización de la expansión de la red están desplazando el gasto hacia el mantenimiento ferroviario, qué segmentos impulsan el crecimiento y cómo el rectificado se convirtió en una palanca de capacidad.
El sector ferroviario inició 2026 con un tráfico en constante aumento y una desaceleración en la expansión de la red en los mercados que más vías construyeron en las últimas dos décadas. Esta brecha —un mayor número de trenes circulando por una red que crece más lentamente que el tráfico que la utiliza— es ahora el factor más importante del sector, ya que determina la asignación de recursos. Este análisis describe la situación actual del sector, qué segmentos impulsan el crecimiento y por qué el mantenimiento ferroviario ha pasado de ser un gasto a un factor clave para aumentar la capacidad.
En una sola frase: En 2026, el sector ferroviario se caracteriza por un aumento del tráfico frente a una desaceleración de la expansión de la red, lo que desvía el gasto de la nueva construcción hacia el estado de las vías ya en servicio.
¿Qué factores están configurando la industria ferroviaria en 2026?
Tres fuerzas están marcando la pauta, y no tiran en la misma dirección.
El tráfico está aumentando, pero de forma muy desigual. Los resultados provisionales de la UIC para 2025 indican un aumento del tráfico mundial de pasajeros de alrededor del 4,5 % interanual y del transporte ferroviario de mercancías de aproximadamente el 2 % en toneladas-kilómetro. El titular oculta un desempeño regional marcadamente divergente. Indian Railways aumentó el volumen de pasajeros en un 7,7 %, y China Railway en un 3,7 %. En cuanto al transporte de mercancías, los volúmenes de la UE-27 disminuyeron un 2,2 %, compensado por un crecimiento de alrededor del 2,6 % en China y del 1,1 % en las principales líneas ferroviarias de EE. UU. Para un operador o una cadena de suministro que le presta servicios, esta divergencia es más relevante que el promedio mundial: la justificación comercial para la capacidad de mantenimiento es sólida en Asia y considerablemente más difícil de defender en algunas partes de Europa.
La expansión de la red se está desacelerando en las zonas donde las redes ya son densas. China añadió 3.109 km de nuevas líneas en 2025, de los cuales 2.862 km eran de alta velocidad, frente a una red nacional de 165.000 km de ruta (Administración Nacional de Ferrocarriles, Boletín Estadístico 2025). Las adiciones anuales representan ahora menos del 2% de la red ya en servicio, una proporción muy diferente a la de los años de auge de la construcción, cuando el kilometraje de nuevas líneas era una parte significativa del total. El cambio de dirección es aún más claro en el ferrocarril urbano, donde la inversión en la construcción de metros chinos ha disminuido cada año desde su máximo en 2020, de 628.600 millones de CNY a 411.400 millones de CNY en 2025 (Asociación China de Metros, Informe Anual 2025). La construcción ya no es la historia de crecimiento en el mercado ferroviario más grande del mundo. Mantener en servicio lo que ya está construido.
El patrimonio sigue creciendo de forma compuesta independientemente de ello. Una red ferroviaria no deja de envejecer por la ralentización de la construcción. Los 165 000 kilómetros de vías en China, los 60 000 kilómetros de líneas de alta velocidad actualmente en funcionamiento en todo el mundo y los 13 068 kilómetros de ferrocarril urbano en servicio solo en China siguen acumulando tráfico, y es el tráfico lo que consume la infraestructura ferroviaria. Este es el mecanismo estructural que subyace a los cálculos de mantenimiento del sector, y es el tema de la sección sobre la presión de renovación que se presenta a continuación.
Redes, tráfico y electrificación en cifras
La electrificación suele considerarse un tema de descarbonización. Para los ingenieros de mantenimiento, es un indicador de uso: las redes electrificadas soportan mayores densidades de tráfico, y la tracción eléctrica modifica las cargas y el entorno eléctrico que deben soportar la vía y sus fijaciones. Las cifras también muestran las diferencias en la configuración de las principales redes.
| Red | Tasa de electrificación | Contexto |
|---|---|---|
| Suiza | 100% | La única red importante totalmente electrificada. |
| India | 99,2% | Red de vía ancha de más de 69.000 kilómetros de ruta. |
| Porcelana | 82% | El 76,7% de los kilómetros de ruta nacional están electrificados; el 65,2% de las locomotoras son eléctricas. |
| España | 67% | Red de alta velocidad electrificada en toda la zona. |
| Japón | 64% | Tráfico denso y operación de alta velocidad |
| Francia | 60% | Líneas secundarias mixtas electrificadas y diésel |
| Rusia | 52% | Transporte de mercancías de larga distancia en tramos no electrificados |
| Reino Unido | 39% | Operación de carga predominantemente diésel |
*Fuente: Comparación de electrificación de la UIC, junio de 2025; cifras de China procedentes del Boletín Estadístico de la Administración Nacional de Ferrocarriles de 2025.*
La posición de China merece ser destacada con precisión, ya que es simultáneamente la red más grande, la red de alta velocidad de más rápido crecimiento y el mercado con el mayor volumen acumulado de obras de renovación. A finales de 2025, la red nacional alcanzó los 165.000 kilómetros de ruta, con 50.000 kilómetros de línea de alta velocidad, una tasa de doble vía del 61,2% y una tasa de electrificación del 76,7%. La inversión en activos fijos fue de 901.500 millones de yuanes; se pusieron en servicio 3.109 kilómetros de nuevas líneas. El tráfico durante el mismo período llegó a 4.601 millones de viajes de pasajeros, un 6,7% más, y 5.277 millones de toneladas de carga, un 2,0% más. El volumen de carga del ferrocarril nacional alcanzó los 3.356,3 millones de toneladas-kilómetro, un 3,0% más, y sus ingresos totales por transporte superaron el billón de yuanes por primera vez.
Dos detalles en esas cifras son fáciles de pasar por alto y de suma importancia para el mantenimiento de las vías. Primero, la red ahora cuenta con más del 60 % de vías dobles, lo que reduce los plazos disponibles para trabajos de mantenimiento: en una línea simple, un cierre detiene el ferrocarril; en una línea de doble vía, lo restringe; y en un corredor de doble vía con mucho tráfico, el costo operativo de un cierre aumenta drásticamente. Segundo, el material rodante ahora es eléctrico en un 65,2 %. La tracción eléctrica devuelve la corriente a través de los rieles, lo que coloca la vía, las fijaciones y el aislamiento en un circuito eléctrico además del mecánico; una consideración de mantenimiento que no existe en una línea operada con diésel.
El transporte ferroviario urbano merece un análisis aparte, ya que su trayectoria ilustra claramente el cambio de la expansión a la gestión responsable. Las redes de metro y ferrocarril urbano de China alcanzaron 58 ciudades, 382 líneas y 13 067,89 km de recorrido operativo a finales de 2025, lo que representa un aumento neto de 907 km en el año, transportando 33 383 millones de viajes, un 3,49 % más. La inversión anual en construcción, por su parte, cayó un 13,38 % con respecto al año anterior, hasta los 411 420 millones de yuanes, el quinto descenso anual consecutivo. El kilometraje operativo sigue aumentando a un ritmo de aproximadamente 900 km al año, mientras que el gasto en construcción disminuye. En definitiva, esto significa que la longitud de las vías en servicio comercial continúa creciendo, mientras que la capacidad de construcción de nuevas infraestructuras se reduce.
Tendencias del sector ferroviario por segmento: transporte pesado, transporte público y ferrocarril industrial.
El término "industria ferroviaria" engloba segmentos cuyas características económicas, cargas por eje y necesidades de mantenimiento no tienen prácticamente nada en común. Considerarlos como un solo mercado es el error analítico más frecuente sobre este sector.
Transporte pesado y transporte ferroviario de minerales. Aquí es donde se lleva a cabo la ingeniería más compleja de la industria. Los ferrocarriles de Clase I de Norteamérica adoptaron cargas por eje de 32,5 toneladas como estándar para el transporte pesado, y los ferrocarriles dedicados al transporte de minerales operan con cargas aún mayores: las líneas de mineral de hierro en Pilbara, Australia, operan con cargas superiores a las 30 toneladas y han alcanzado las 40 toneladas desde principios de la década de 2000, en una red que maneja la mayor parte de las aproximadamente 900 millones de toneladas de exportaciones anuales de mineral de hierro de Australia. Los corredores de transporte pesado de China están construidos para cargas por eje de 23 a 25 toneladas, con pruebas de 30 toneladas en líneas de carga dedicadas; el Ferrocarril Shuohuang opera habitualmente trenes de más de 20 000 toneladas en un sistema de 2218 km que transporta más de 40 millones de toneladas al año. La alta carga por eje no es solo un problema de especificación de la vía: impulsa el desgaste de la cabeza del riel, la ondulación y la fatiga por contacto de rodadura más rápido que cualquier otra variable, razón por la cual los intervalos de rectificado de rieles en las líneas de transporte pesado se miden en millones de toneladas brutas en lugar de meses. Los límites materiales contra los que empujan estas cargas se tratan en Nuestra guía sobre de qué están hechas las vías del ferrocarril., que establece los grados de acero para rieles y la dureza de la cabeza de los que dependen las líneas de transporte pesado.
Transporte urbano y suburbano. Los sistemas de metro operan con cargas por eje más ligeras que los trenes de carga pesada, pero con un número de ciclos mucho mayor, en curvas que con frecuencia son más cerradas que las suposiciones de diseño para las que se especificó originalmente el ferrocarril. La inversión en ferrocarriles urbanos de China también está pasando del metro convencional a sistemas de capacidad media: entre las líneas en construcción, la participación del metro cayó 4,72 puntos porcentuales en un año, mientras que los sistemas de capacidad media (tren ligero, tren exprés suburbano y tren de levitación magnética) aumentaron 6,10 puntos. El tren exprés suburbano representó el 11,99 % del kilometraje neto añadido durante el año. La vía curva domina la carga de mantenimiento en las redes de transporte, y la gestión del desgaste lateral en curvas de radio reducido es el tema que tratamos en detalle en Nuestra guía para el rectificado de raíles en curvas.
Vías de apartadero industriales y privadas. Los ramales mineros, los ferrocarriles siderúrgicos, las vías férreas portuarias y las líneas secundarias industriales comparten una característica que no tienen los tramos principales: el operador es propietario de la vía y del material rodante, y responde a un programa de producción en lugar de a un horario público. El mantenimiento en estos casos se rige por la rentabilidad, y el argumento a favor del rectificado mecanizado de rieles en un ramal industrial es la rentabilidad más que el cumplimiento de las normas de seguridad; una distinción que cambia lo que solicita el comprador y, a menudo, acorta el ciclo de decisión.
| Segmento | Tendencia del tráfico | Intensidad de mantenimiento | Patrón de compra típico |
|---|---|---|---|
| Transporte pesado / mineral | Crecimiento en consonancia con los volúmenes de materias primas | Máximo: la tasa de desgaste varía en función de la carga por eje y el tonelaje bruto. | Programas a largo plazo, contratos basados en el rendimiento |
| corredores nacionales de carga | Variado; estable en Europa, en crecimiento en Asia. | Alto: alta densidad de tráfico, ventanas limitadas | Adquisiciones centralizadas, acuerdos marco |
| Pasajero de alta velocidad | Creciendo de forma constante | Moderado pero de precisión crítica: la tolerancia geométrica es estricta. | Vinculado a los fabricantes de equipos originales (OEM), estrictos estándares de aceptación |
| Transporte urbano | El número de pasajeros está en aumento, mientras que la inversión se mantiene estable o disminuye. | Alta en curvas y desvíos | Licitado por la empresa operadora, a menudo con gestión de activos. |
| Vías de apartado industriales y privadas | Sigue la industria anfitriona | Variable, frecuentemente mal gestionado | Compra directa, flotas pequeñas, un único responsable de la toma de decisiones. |
Acumulación de tareas de mantenimiento y presión para la renovación de activos de seguimiento
El argumento de la renovación es aritmético, y la aritmética es desfavorable en cualquier red grande.
Tomemos como ejemplo China, el caso más claro. Una inversión en activos fijos de 901.500 millones de yuanes permitió la puesta en marcha de 3.109 km de nuevas vías en 2025. La red ya en servicio abarca 165.000 km. Por lo tanto, las nuevas construcciones afectan aproximadamente al 1,9% de la red cada año, mientras que el 100% de la red está en uso. En cambio, una intervención de renovación o mantenimiento debe llegar a cada kilómetro, y el rectificado de raíles, la soldadura, los desvíos y la corrección geométrica necesarios para mantener la red operativa se realizan en vías que también transportan tráfico comercial.
El transporte ferroviario urbano muestra el mismo patrón, pero con una tendencia más marcada. La inversión ha caído de 628.600 millones de yuanes en 2020 a 411.400 millones en 2025, un descenso de aproximadamente el 35%, mientras que el kilometraje operativo siguió creciendo en unos 900 km al año y el número de pasajeros aumentó un 3,49%. La disminución del gasto de capital, el aumento del kilometraje operativo y el aumento del número de pasajeros constituyen una definición, no una interpretación: se le exige al sector que haga más con los activos en cuya creación invierte menos.
Europa plantea la limitación desde el lado de la demanda, más que desde el de la oferta. Los kilómetros-tonelada de mercancías transportadas por los operadores de la UE-27 disminuyeron aproximadamente un 2,2 % en 2025; sin embargo, la utilización de la red en los corredores principales sigue siendo lo suficientemente alta como para que el acceso para el mantenimiento sea la principal limitación para la realización de las tareas. Un menor crecimiento del tráfico no alivia la acumulación de tareas de mantenimiento; al contrario, dificulta justificar el cierre de la línea para solucionarlo.
Cuatro señales identifican una red que soporta una creciente carga de renovación, y la mayoría de los grandes operadores muestran ahora al menos tres de ellas:
- Los programas de rectificado están pasando de ser correctivos a programados. Cuando el rectificado de raíles pasa de responder a los defectos notificados a un programa basado en un calendario o en el tonelaje, el operador ha aceptado que la respuesta a los defectos por sí sola no puede dar abasto.
- Los periodos de posesión del balón son cada vez más cortos y disputados. Un mayor número de vías dobles, más tráfico y más trabajos simultáneos reducen el acceso a las vías disponible por kilómetro de infraestructura.
- Los fallos de giro y de curvatura predominan en la población de defectos. El desgaste concentrado en los desvíos y en las curvas es característico de una red cuya línea principal se encuentra en buen estado general, pero cuyos tramos difíciles no.
- Los criterios de aceptación se están endureciendo en lugar de flexibilizarse. Una geometría y tolerancias superficiales más estrictas después del rectificado no son señal de que la red esté en problemas; son señal de que el operador está gestionando la renovación haciendo que cada intervención cuente.
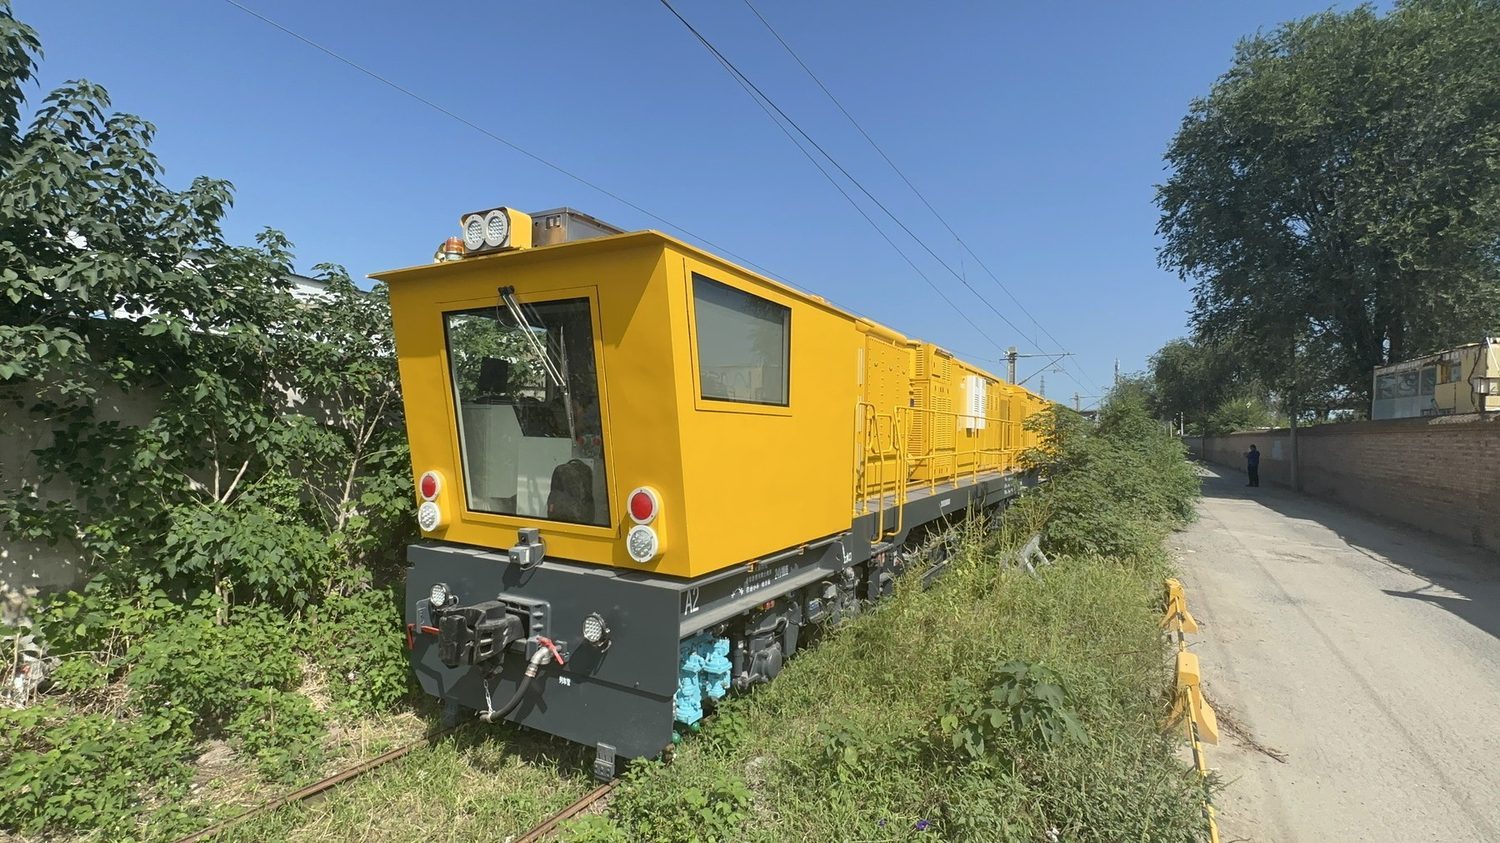
Tecnología para el mantenimiento de raíles: detección, datos y rectificado.
La tecnología de mantenimiento en 2026 está cambiando en un mismo eje: de medir el activo a medir el trabajo realizado sobre él, y de inspeccionar una muestra a monitorizar la red.
Detección. Los vehículos de registro de vías, los sistemas de geometría montados en vehículos, la inspección ultrasónica y por corrientes de Foucault del tramo de vía, y cada vez más el reconocimiento automático de defectos basado en visión artificial, ya se utilizan de forma rutinaria. El cambio práctico no reside en el sensor, sino en la frecuencia: una red inspeccionada continuamente por vehículos en servicio produce un tipo de decisión diferente a la de una inspeccionada trimestralmente por un vehículo de registro específico. La limitación que no ha cambiado son la soldadura y el desvío, que siguen siendo los puntos donde la confianza en la detección es menor y donde las consecuencias de un defecto no detectado son mayores.
Datos y estándares de aceptación. El avance más significativo para el rectificado de rieles es la aparición de criterios de aceptación cuantificados que se aplican a la superficie terminada en lugar de a la operación que la produjo. El Índice de Calidad de Rectificado (GQI) del ferrocarril interurbano de Guangzhou, publicado en 2024, califica la concordancia entre el perfil medido y el perfil de diseño de 0 a 100 en cuatro zonas de la cabeza del riel, y establece explícitamente los umbrales de aceptación: un perfil individual se considera excelente con un GQI ≥ 85 y aceptable con un GQI ≥ 70, mientras que la aceptación de la sección requiere que se cumpla el umbral de excelente con una desviación estándar no superior a 8 y al menos el 70 % de los perfiles calificados como excelentes. Límites separados rigen el corte de rectificado: al menos 0,2 mm para el pre-rectificado y el rectificado correctivo, 0,1 mm para el rectificado preventivo, y la superficie terminada no debe mostrar ninguna banda azul continua ni marcas periódicas de la rueda. Criterios de este tipo convierten el rectificado de un oficio a un proceso medible, y cambian lo que un operador debe exigir a un contratista que demuestre.
Las medidas de aceptación clásicas siguen siendo la base: irregularidades superficiales de hasta 0,3 mm con una regla de 1 m, rugosidad superficial no superior a 10 µm, ausencia de quemaduras o capa de óxido, una pendiente de filete mejor que 1‰ y un corte máximo en el metal base de 0,5 mm. Cualquier programa de rectificado puede evaluarse en función de estos cinco valores antes de aplicar los índices más sofisticados.
El rectificado de raíles como palanca de capacidad. La razón por la que el rectificado ha cobrado mayor importancia es que es la única intervención de mantenimiento que mejora tanto el activo como la operación simultáneamente. Un perfil rectificado correctamente restaura la geometría de contacto rueda-riel, lo que reduce las fuerzas dinámicas que causan ondulación, fatiga y desgaste lateral; prolonga la vida útil del riel al eliminar la capa superficial donde se inician las grietas; y reduce la resistencia a la rodadura, lo que se traduce en un mayor consumo de combustible o energía de tracción. En una red donde aumentar la capacidad implica construir nuevas vías o aprovechar mejor las existentes, y donde el gasto en construcción está disminuyendo, el rectificado es la opción más económica. Nuestra descripción general de qué es el rectificado de raíles y qué se consigue con él. Describe el alcance completo del proceso para los operadores de vías férreas.
Automatización y conducción ferroviaria en corredores exclusivos. La automatización más avanzada se encuentra en redes aisladas de transporte pesado, donde el caso operativo es inequívoco. El sistema Pilbara de Australia logró la operación sin conductor en la línea principal en 2018 en una red de aproximadamente 2000 km, y ahora utiliza un motor de estrategia de conducción para determinar dónde aplicar potencia y frenado, lo que mejora tanto la consistencia como el consumo de energía. Esto es importante para el mantenimiento, ya que la conducción automatizada aplica las mismas entradas de tracción y frenado en cada ocasión, lo que hace que el desgaste de las vías sea más predecible y más fácil de planificar. En las redes públicas de tráfico mixto, donde los obstáculos operativos y regulatorios son mucho mayores, la automatización a corto plazo se centra en la detección y el apoyo a la toma de decisiones, más que en la cabina.
Proveedores, contratistas y la cadena de suministro ferroviaria mundial
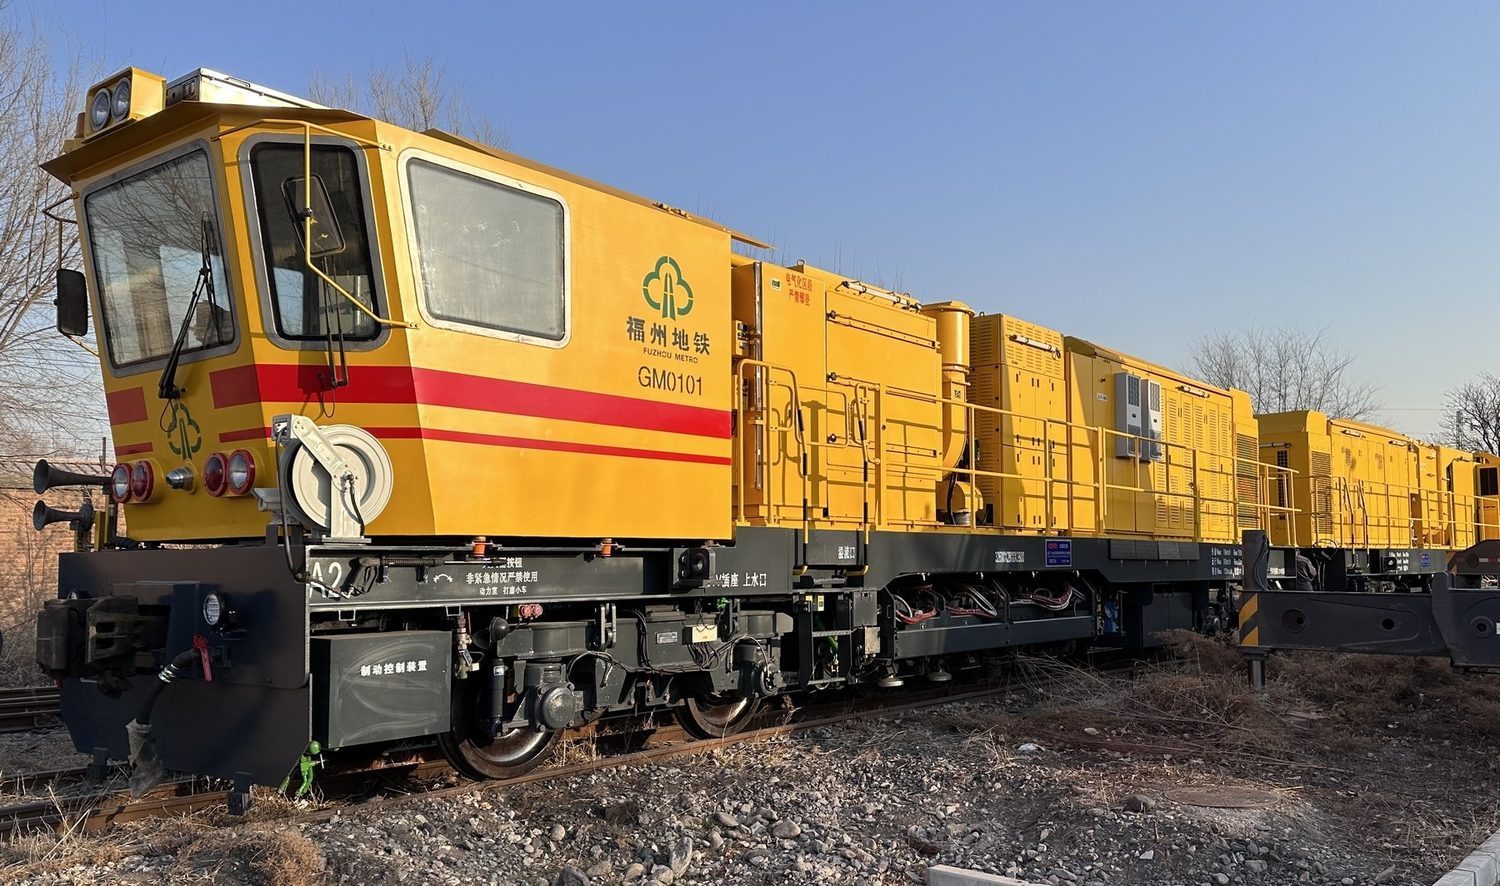
El sector de la oferta para el mantenimiento ferroviario se ha concentrado en torno a un pequeño número de fabricantes de equipos y un mercado de servicios más amplio y fragmentado. Las principales plataformas de rectificadoras de raíles en servicio a nivel mundial incluyen las gamas PGM y GMC de Speno y Harsco, las rectificadoras de Loram, las unidades de alta velocidad y tránsito de Vossloh y la serie GMC de CRRC. Las especificaciones de las máquinas, las configuraciones de las muelas y los formatos de consumibles difieren lo suficiente entre las plataformas como para que una muela abrasiva especificada para una familia no sea compatible con otra. Nuestro análisis de los fabricantes de rectificadoras de raíles y las familias de máquinas que suministran. Cubre este paisaje en detalle.
Entre los fabricantes de maquinaria y los operadores se sitúa el contratista de servicios, y los modelos comerciales se han estabilizado en tres formas reconocibles: el operador que realiza el fresado con su propia flota; un proveedor de servicios contratado por kilómetro de vía fresada; y un contrato de rendimiento a largo plazo en el que el contratista es responsable de un resultado, como la conformidad del perfil en toda la red. Cada modelo traslada el riesgo de forma diferente, y cada uno cambia lo que el comprador necesita especificar. Hemos escrito por separado sobre Qué buscar al evaluar a los proveedores de servicios de rectificado de rieles y sobre cómo funcionan en la práctica las estructuras contractuales y los términos de aceptaciónPorque la diferencia entre un contrato de rectificado bien redactado y uno mal redactado suele descubrirse una vez finalizado el trabajo.
Los consumibles son la parte menos visible de esta cadena, pero una de las más importantes. Una muela abrasiva para rieles debe ser compatible con el sistema de montaje y accionamiento de la máquina, el acero que se corta (rieles de 60 kg/m y 75 kg/m en grados U71Mn, U75V y U78CrV en las redes chinas) y la tasa de remoción que exige el programa. La fabricación china ahora cubre este mercado: la norma nacional para muelas abrasivas aglomeradas para rieles, JB/T 11431, es una norma china, y la edición actual data de 2020.
Qué significan estas tendencias para los operadores ferroviarios
En conjunto, estas tendencias implican un conjunto específico de acciones para cualquier persona responsable del estado de las vías.
Mida la superficie acabada, no el proceso de fabricación. Pasar del criterio de aceptación "la rectificadora funcionó" al de "el perfil está dentro de la tolerancia", utilizando índices cuantificados cuando estén disponibles y las cinco medidas de aceptación clásicas cuando no lo estén.
Trata el proceso de molienda como un programa programado, no como una respuesta. Los intervalos basados en el tonelaje evitan que se desarrollen los defectos; el rectificado activado por defectos gestiona lo que ya ha ocurrido.
Proteja explícitamente los lugares de difícil acceso. La línea principal se gestiona cada vez más por sí sola. Los desvíos, las curvas de radio reducido, las soldaduras y las zonas de transición son donde se concentra el coste y donde los parámetros genéricos causan los mayores daños.
Especifique los consumibles en relación con el riel, no solo con la máquina. Los raíles endurecidos en cabeza y microaleados se comportan de manera diferente a los raíles de carbono estándar bajo la rueda, y la diferencia de coste entre una rueda emparejada y una no emparejada se paga en tiempo de pista, no en el precio de compra.
Supongamos que las ventanas de tiempo seguirán acortándose. Todas las tendencias anteriores apuntan en la misma dirección: más tráfico, más vías dobles, mayor competencia por el acceso. Las herramientas y los métodos elegidos para lograr velocidad y consistencia dentro de un plazo fijo resultan más rentables a lo largo de un año que las herramientas elegidas en función del precio unitario.
El papel de RailwayCare en la industria ferroviaria
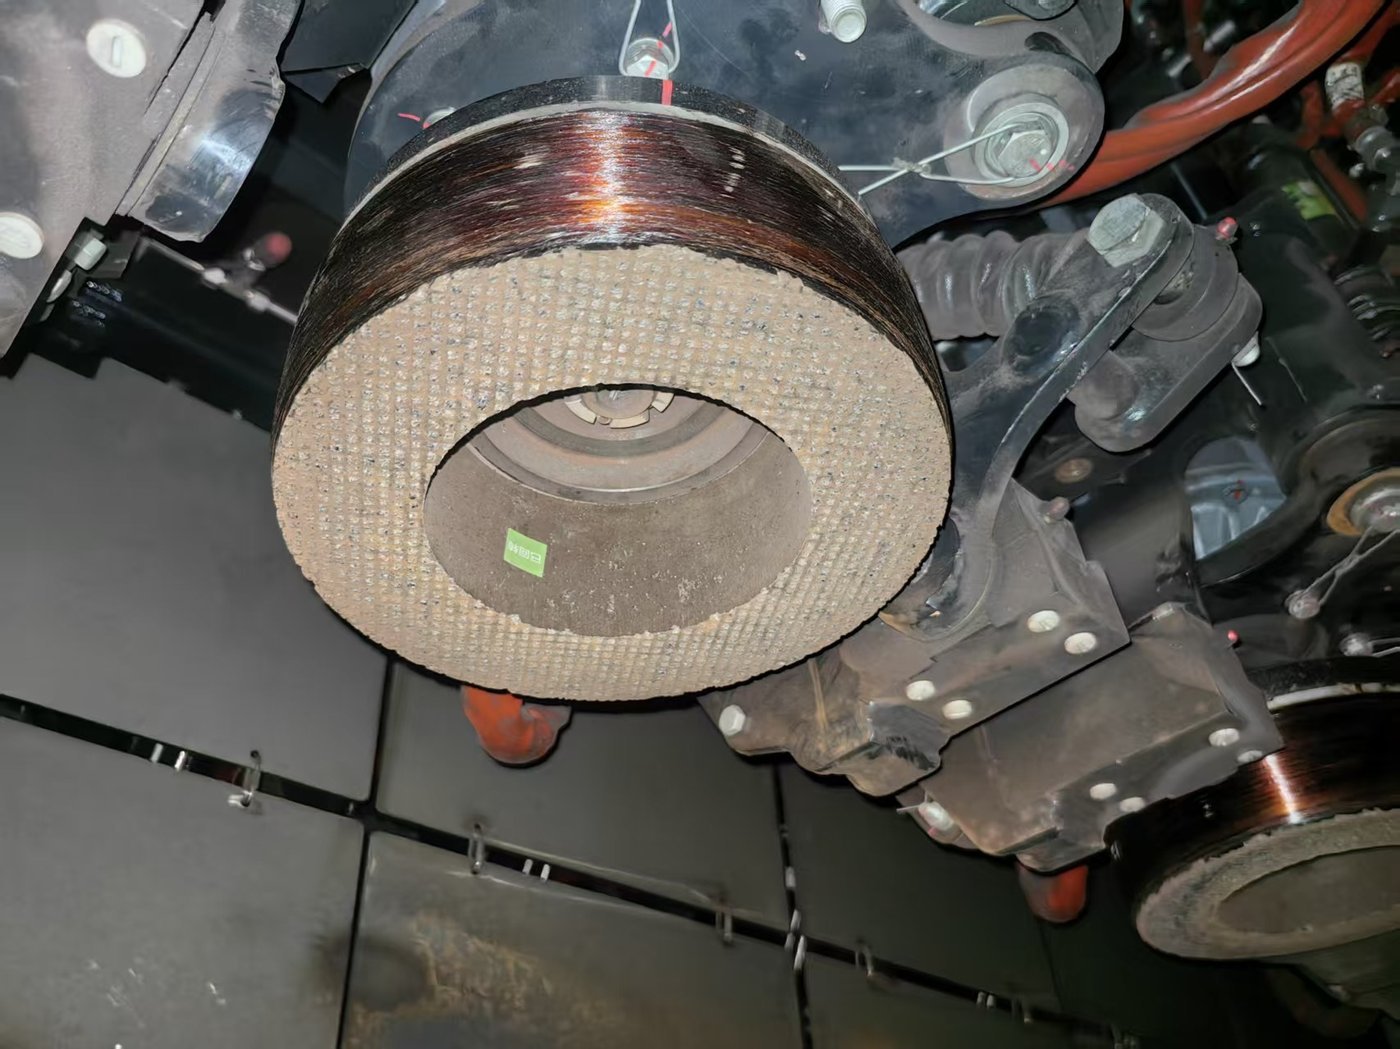
Cuidado de ferrocarriles fabrica muelas abrasivas aglomeradas para el rectificado de rieles, destinadas a las máquinas de mantenimiento de vías, y lo ha hecho en colaboración con los operadores y contratistas que las utilizan. La empresa participó en la elaboración de la norma JB/T 11431, la norma nacional china para muelas abrasivas de rieles, y su marca Molaton suministra muelas adaptadas a los formatos de montaje y accionamiento de las principales familias de máquinas en servicio, incluyendo Mecno, Speno y CRRC GMC, Harsco PGM y GMC, y rectificadoras Loram, con dimensiones especificadas por máquina en lugar de por perfil genérico. El suministro fuera de China se realiza a través de nuestra red de asociación global.
La relación con las tendencias anteriores es evidente. Cuando se exige a las redes que gestionen un mayor volumen de tráfico en vías que se renuevan con ciclos más largos, el programa de rectificado se convierte en la principal herramienta disponible, y la muela es donde se ejecuta dicho programa. Un producto que mantiene su forma durante todo el intervalo y elimina metal a un ritmo predecible no es un consumible; es lo que permite que un plan de rectificado cumpla con el cronograma previsto.
El alcance completo de lo que suministramos para trabajos en vías férreas se detalla en nuestro solución de mantenimiento ferroviario Resumen. Si necesita especificar muelas abrasivas para una familia de máquinas en particular, o revisar un programa de rectificado según los criterios de aceptación del perfil, estaremos encantados de trabajar a partir de las especificaciones de su máquina y las condiciones de su pista.
WhatsApp: +86 15072332788
Correo electrónico: simon.wang@railwaycare.com
¿Cuáles son las principales tendencias del sector ferroviario en 2026?
Tercero: el crecimiento del tráfico se concentra en Asia, mientras que el volumen de mercancías en Europa disminuye; la expansión de la red se ralentiza drásticamente en comparación con la infraestructura ya en servicio; y, como consecuencia, el gasto en mantenimiento aumenta como porcentaje de la inversión ferroviaria. En resumen, el centro de gravedad del sector se ha desplazado de la construcción de vías al mantenimiento de las mismas.
¿Está creciendo el mercado del mantenimiento ferroviario?
La forma más fiable de responder a esa pregunta es analizar en qué gastan los operadores y en qué, en lugar de basarse en las previsiones del mercado, que varían considerablemente entre fuentes. En este sentido, la tendencia es clara: en el mercado más grande, la inversión en construcción de ferrocarriles urbanos ha caído aproximadamente un 35 % desde su máximo de 2020, mientras que el kilometraje operativo ha seguido creciendo a un ritmo de unos 900 km al año. Cuando la base de activos crece y la cartera de proyectos de construcción se reduce, el mantenimiento, la renovación y las obras de acondicionamiento absorben una mayor proporción del gasto. Lo que realmente es incierto es el ritmo, no la dirección.
¿A qué ritmo crece el tráfico ferroviario en comparación con la longitud de la red?
Más rápido, y en la mayoría de las grandes redes, por un orden de magnitud. Las cifras provisionales de la UIC para 2025 muestran un aumento del tráfico mundial de pasajeros de alrededor del 4,5 % y del de mercancías de aproximadamente el 2 %. China puso en funcionamiento 3109 km de nuevas líneas en 2025, frente a una red de 165 000 km de ruta, lo que representa menos del 2 % del total existente en un solo año. Por lo tanto, un crecimiento del tráfico del 2 % al 4 % aplicado a toda la red supera con creces la inversión en nuevas construcciones en términos de la carga que debe soportar la vía existente.
¿Por qué es importante la electrificación para el mantenimiento de las vías férreas?
La tracción eléctrica modifica la función de la vía. La corriente de retorno fluye a través de los rieles, por lo que la vía, las fijaciones y los componentes aislantes se integran a un circuito eléctrico, además de formar parte de una estructura mecánica. Esto introduce modos de fallo que no existen en las líneas con tracción diésel. Las redes electrificadas también suelen soportar mayores densidades de tráfico, lo que implica un mayor número de pasadas de rueda por kilómetro al año, el principal factor que provoca el desgaste y la ondulación de los rieles.
¿Qué es el mantenimiento de vías basado en el estado de las mismas?
Se trata de un mantenimiento programado en función del estado medido del activo, en lugar de un calendario o un tonelaje fijo. En la práctica, implica la medición continua o frecuente de la geometría de la vía, el perfil del carril y la presencia de defectos, lo que permite decidir cuándo y dónde intervenir. Su valor reside en que concentra el trabajo donde es necesario, en lugar de aplicar el mismo tratamiento de forma uniforme; sin embargo, depende totalmente de la fiabilidad de la medición y funciona mejor cuando las intervenciones que desencadena, como el rectificado de carriles, tienen criterios de aceptación que pueden medirse de la misma manera.
¿Dónde está creciendo más rápidamente la inversión en ferrocarriles?
Asia, y específicamente los segmentos de transporte pesado y alta velocidad, más que la construcción de metros. Indian Railways registró un crecimiento de pasajeros del 7,7 % y un crecimiento de carga de aproximadamente el 2,6 % en 2025, y China añadió 2862 km de línea de alta velocidad en un solo año. En el transporte público, el crecimiento se ha desplazado del metro convencional a sistemas de capacidad media como el tren exprés suburbano, cuya participación en el nuevo kilometraje operativo en China aumentó a cerca del 12 %. El patrón es consistente: el capital sigue la densidad del tráfico y el tonelaje de carga, más que la extensión de la red.